

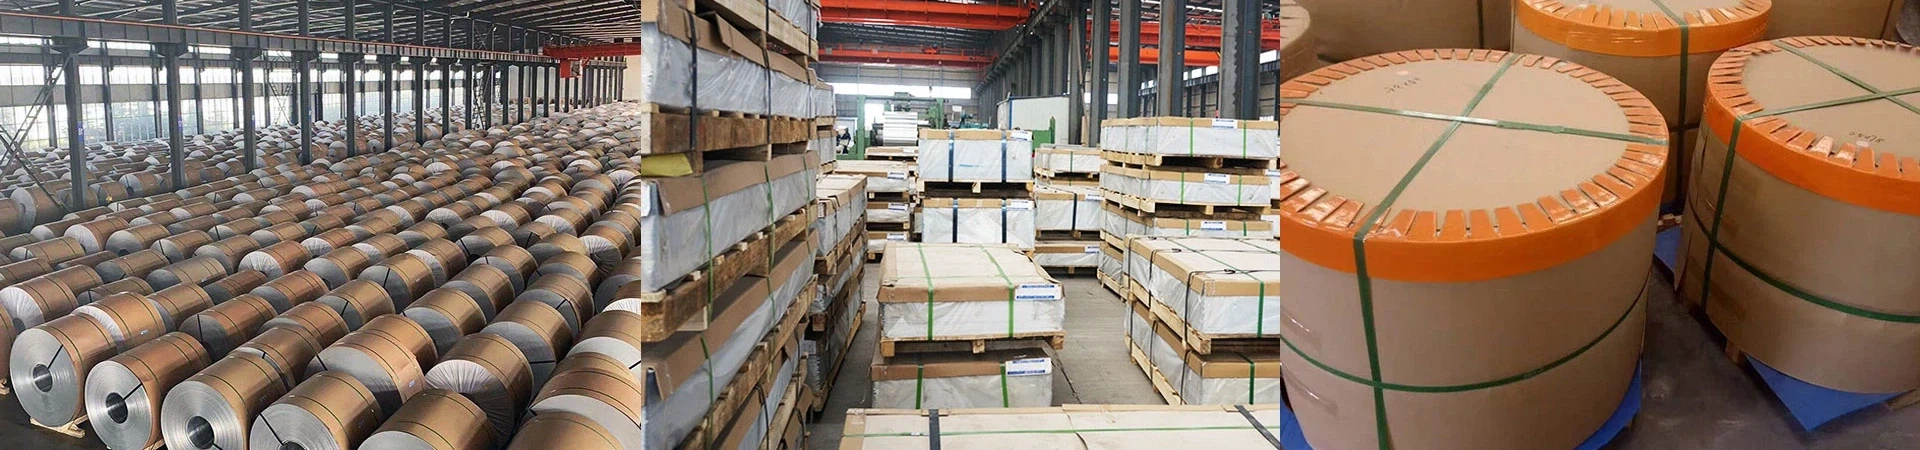
中国のアルミニウム生産および輸出市場
1。現在の生産状況:スケール、構造、および地域のダイナミクス
意味:中国のアルミニウム生産には、上流(ボーキサイト採掘、アルミナ精製、電解アルミニウム)および下流(押し出し、シート、フォイル)アクティビティを網羅し、最大の生産者および消費者としての世界的な支配を推進しています。
重要な事実と傾向:
音量:2022年、中国のアルミニウム加工材料出力は62.2.4600万トン(前年比-1.4%)に達し、上海、河南、広東ンジがトッププロデューサーとして(全国出力の約40%を占めています)[1]。
製品ミックス:押し出しが支配し(生産量の約50%)、続いてシート/ストリップ(1380万トン、2022年に{2}}%Yoy)およびフォイル(5.02百万トン、+10.3%Yoy)が続きます。
地域クラスター:生産は、電解アルミニウムハブ(山東、河南、内モンゴル)および消費センター(Yangtze/Pearl River Deltas)の近くに濃縮されています[1]。
議論:容量の成長と「二重炭素」ポリシー(たとえば、2025年までに24%リサイクルされた金属ターゲット)と短い-用語産業出力圧[1]のバランスをとる。
2。エクスポートパフォーマンス:トレンド、ドライバー、およびグローバルな影響
意味:国内の需要のバランスに不可欠な中国のアルミニウムの輸出には、未発表のアルミニウムと加工製品が含まれ、グローバル市場シェアは経済サイクルと政策変化の影響を受けます。
重要な事実と傾向:
最近の急増:1月- 2024年2月、未発表のアルミニウムと製品の輸出は、2023年12月の490,500トンから966,000トンに達しました。
歴史的なボラティリティ:2022の輸出は合計6.6036百万トン({+17.6%yoy)でしたが、q1-q 3 2023輸出は、グローバルな需要の弱いために18.3%減少しました[1] [1] [2]。
製品のギャップ:中国は、低-で-から- mid {- end end end endsをリードしていますが、-の最終製品の輸入に依存しています(例:航空宇宙{-グレードのアルミニウム)[1]。
議論:2024年初頭の輸出成長が持続的な回復または季節変動を示しているかどうか。中国の市場シェアが拡大するにつれて、潜在的な貿易摩擦が拡大します[2]。
3。需要ドライバー:国内消費とグローバル市場の依存関係
意味:アルミニウムの需要は、国内の産業ニーズと都市化、グリーンエネルギー、製造の回復などの世界的な傾向によって形作られています。
重要な事実と傾向:
国内セグメント:建設(2022年の消費の32%)、電子/電力(18%)、および輸送(15%)がトップドライバーです。建物の構造だけで、2022年には1227万トンを消費しました(プロパティの減速による-9.1%の前年比)[1]。
成長エリア:EV軽量化とリチウムバッテリーフォイル需要は、2022年に10.3%のホイル生産を促進しました。ソーラーパネルフレームとパワーグリッドは、エレクトロニクス/パワーセクターの成長を促進します(+9.7%Yoy in 2022)[1]。
グローバルリンク:1月- 2024年2月輸出成長は、グローバルな建設および自動車部門の回復と相関しています[2]。
議論:EVと再生可能エネルギー需要は、従来の建設の弱点をオフセットできますか? [1] [2]。
4。政策と持続可能性:「二重炭素」の目標と産業のアップグレード
意味:中国のアルミニウムセクターは、エネルギー効率の委任やリサイクルされた材料ターゲットを含む、脱炭素化の規制圧力に直面しています。
重要な事実と傾向:
炭素政策: 「カーボンピーク実装計画」(2022)2025年までに24%のリサイクルされた金属シェアが必要です。
コーポレートイニシアチブ:Innovation Group(Shandong)のような企業は、2023年に完全な二酸化炭素排出量追跡を達成し、「National Green Factory」認定を獲得しました[2]。
容量制御:電解アルミニウム生産能力は4500万トンに制限されており、新しいプロジェクトを制限し、焦点を高-値-追加製品[2]に移行します。
議論:小規模生産者のコンプライアンスコストが高く、Tech -大手企業[1] [2]の競争上の利点。
5。将来の見通し:2030年の機会とリスク
意味:セクターの軌跡は、需要の回復、技術のアップグレード、グローバル市場のダイナミクスに依存します。
重要な事実と傾向:
成長予測:2030年までの定常3 - 5%の生産量の成長。ハイエンド製品(自動シート、航空材料)および主要なドライバーとしての輸出[1] [2]。
課題:bauxite import dependency (>ギニア/オーストラリアからの60%)、地政学的リスク、および世界貿易障壁(例えば、EU関税)[1] [3]。
機会:Innovation GroupのFortune Global 500に参入し、海外生産を拡大する計画は、高い-エンドマーケット[2]で競争するための野望を反映しています。
推奨リソース
「中国アルミニウム産業レポート2023-2028」(Zhongyan Puhua) - [url1]
「2024年の中国アルミニウム輸出分析」(中国産業研究ネットワーク) - [url2]
「中国アルミニウム生産と貿易の動向2020-2023」(renrendoc) - [url3]
エグゼクティブサマリー(5キーテイクアウト)
生産リーダーシップ:中国は引き続き世界トップのアルミニウム生産者(2022年に6200万トン以上)であり、山東/広東ンはコアハブです。
回復力の輸出:1月- 2024年2月の輸出は966,000トンに急増し、世界的な需要の回復をシグナリングしましたが、長い-タームの成長は、-最終製品のアップグレードに依存します。
需要シフト:建設の減速は、EV、バッテリー、および再生可能エネルギーによって部分的に相殺されます。ホイルと特殊シートの年間10%以上の成長を期待してください。
持続可能性の圧力:「デュアルカーボン」ポリシーは、低{-炭素生産者とリサイクルアルミニウムの採用を支持し、セクターを再構築します。
グローバルな影響:中国の輸出変動は、世界のアルミニウム価格に直接影響します。投資家は、回復傾向を確認するためにQ 2 2024データを監視する必要があります。


